Simples Nacional 2027: Entenda os novos prazos e faça sua escolha com consciência e tranquilidade

Home  / Notícias   /  

Notícias

29 de setembro de 2026

Simples Nacional 2027: Entenda os novos prazos e faça sua escolha com consciência e tranquilidade

Embora os períodos sejam parecidos, tratam de escolhas diferentes. Por isso, é importante entender cada situação.

Comitê Gestor do Simples Nacional (CGSN) ajustou os prazos relacionados às opções para 2027, a partir do diálogo com o Sebrae e o Conselho Federal de Contabilidade. A partir da Resolução CGSN nº 194, publicada no DOU de 28.09.2026. Com isso, microempresas e empresas de pequeno porte precisam ficar atentas a dois procedimentos diferentes:

- a opção pelo Simples Nacional; e

-  a opção pelo regime regular do IBS e da CBS, aplicável às empresas já optantes pelo Simples Nacional.

Embora os períodos sejam parecidos, tratam de escolhas diferentes. Por isso, é importante entender cada situação.

Quais são as decisões:

1. Quero entrar ou retornar no Simples Nacional em 2027

A empresa que deseja optar pelo Simples Nacional para o ano-calendário de 2027 poderá fazer a solicitação no período de:

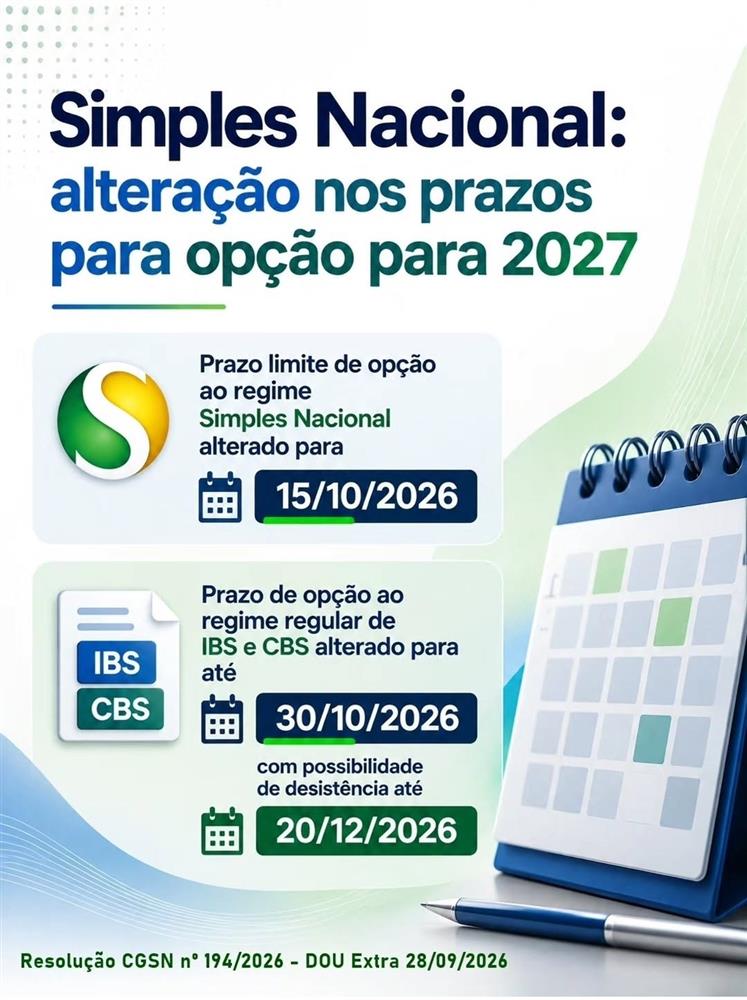
1º de setembro de 2026 a 15 de outubro de 2026.

A opção, quando confirmada, produzirá efeitos a partir de 1º de janeiro de 2027.

Se houver pendências

Caso a solicitação seja inicialmente indeferida por conta de débitos ou outras pendências impeditivas, a empresa poderá regularizar a situação até:

30 de outubro de 2026.

 
O prazo de regularização é único para todos, independente da data de ciência do indeferimento:
 
- O novo prazo para regularizar as pendências (dia 30 de outubro) também alcança as empresas que fizeram a opção pelo Simples Nacional desde 1º de setembro; e
 
- Como o prazo para regularizar as pendências é fixo, quanto mais o contribuinte deixar para o final, menos tempo para regularizar essas pendências ele possui.
 
Posso desistir da opção?
 
Sim. A solicitação poderá ser cancelada pelo próprio contribuinte entre:
 
3 de novembro e 20 de dezembro de 2026.
 
2. Sou optante pelo Simples e quero recolher IBS e CBS pelo regime regular
 
A partir da Reforma Tributária, empresas do Simples Nacional poderão optar por apurar e recolher o IBS e a CBS pelo regime regular, em vez de recolher esses tributos dentro do Documento de Arrecadação do Simples Nacional (DAS).
 
Para o período de janeiro a junho de 2027, essa opção poderá ser realizada entre:
 
1º de setembro de 2026 e 30 de outubro de 2026.
 
A escolha produzirá efeitos a partir de 1º de janeiro de 2027.
 
Posso cancelar essa opção?
 
Sim. O cancelamento também poderá ser realizado entre:
 
3 de novembro e 20 de dezembro de 2026.
 
Atenção: são duas decisões diferentes
 
É importante não confundir os procedimentos.
 
Opção 1: Simples Nacional
 
Define se a empresa estará enquadrada no Simples Nacional em 2027.
 
Prazo: 1º/09/2026 a 15/10/2026.
 
Opção 2: Regime regular do IBS e da CBS
 
Aplica-se às empresas do Simples Nacional que desejarem recolher IBS e CBS pelo regime regular.
 
Prazo: 1º/09/2026 a 30/10/2026.


Fonte: Gov.br